Det redaktionella ansvaret för denna artikel ligger hos Wuhan Ooi Photoelectric Technology Co., Ltd. Skriven och granskad av Ooitechs redaktionella team. Se vår redaktionella policy för hur vi skriver, var AI-verktyg används och hur du begär en rättelse.
Var får USA sina solpaneler ifrån? Försörjningskedjan förklarad
Innehållsförteckning
USA får de flesta av sina solpaneler från Asien, och den största andelen har i åratal kommit från Sydostasien — Vietnam, Malaysia, Thailand och Kambodja — eftersom kinesiska cell- och modultillverkare byggde monteringsanläggningar där för att betjäna den amerikanska marknaden utanför den direkta Kina-tullperimetern. Indien och Sydkorea är också betydande leverantörer, vid sidan av en mindre men växande volym moduler som monteras inne i USA av importerade celler. Den ärliga sammanfattningen är att USA importerar majoriteten av de moduler det installerar, och länderna det importerar från har ändrats flera gånger under ett decennium utan att det underliggande beroendet förändrats alls. Kapaciteten flyttade till nästa land; den kom inte hem.
För någon som överväger att bygga kapacitet snarare än att köpa containrar är det intressanta delen asymmetrin under landslistan. Modulmontering är mobil: lätt kapitalutrustning, månader till driftsättning, portabel när en tullorder kommer. Celltillverkning är inte mobil: tungt kapital, renrum, diffusionsugnar och en specialiserad leverantörsbas som ingen snabbt flyttar. USA monterar nu långt fler moduler än för fem år sedan och tillverkar fortfarande inte de flesta av de celler som dessa moduler behöver. Den klyftan är hela historien, och det är därför en modullinje som körs på importerade celler är en normal affärsplan snarare än en kompromiss.
Behandla varje specifik siffra med försiktighet först, eftersom detta är det enda ämnet inom solenergi där en självsäker mening från förra året ofta är fel idag: tullsatser, länders andelar och statusen för specifika åtgärder ändras på en tidsskala av månader. Det som följer beskriver struktur och mekanism, vilka är varaktiga. Varje siffra du avser att agera på måste verifieras mot aktuella källor — Federal Register, US Customs and Border Protection, Department of Commerce, International Trade Commission och US Energy Information Administration — innan den ingår i ett affärsfall. Inget här är ett aktuellt tullschema.
Var får USA sina solpaneler ifrån?
Marknaden försörjs från fyra kategorier. För det första Sydostasien, som blev den största källan eftersom kinesiska tillverkare byggde modulmontering i Vietnam, Malaysia, Thailand och Kambodja och skeppade från dessa anläggningar till USA. För det andra Indien, vars egen tillverkningsbas expanderade tillräckligt snabbt för att lämna exportvolym. För det tredje Sydkorea och andra etablerade producenter med långvarig cell- och modulverksamhet. För det fjärde inhemsk amerikansk montering, som är verklig och växande och fortfarande är beroende av importerade celler för större delen av sin insats.
Rangordningen av dessa kategorier är inte stabil, och orsaken är inte efterfrågan. Det är verkställighet. När en tullorder, en tullutvidgning eller ett kvarhållandemönster gör en rutt dyr eller långsam, omdirigeras volymen genom det ursprung som är billigast och enklast att dokumentera det kvartalet. Landslistan ändras ständigt medan importandelen förblir hög, vilket är varför en inköpsplan förankrad i ett ursprung egentligen är en satsning på ett beslut fattat i Washington.
Koncentrationen är också asymmetrisk mellan de två produkterna. Moduler monteras i många länder. Celler tillverkas i mycket få. En tull som blockerar ett monteringsursprung kan besvaras genom att resa en monteringsanläggning någon annanstans på under ett år. Inget motsvarande kan göras åt celler, eftersom cellkapacitet är där kapitalet, processkunnandet och den kvalificerade utrustningsbasen faktiskt finns.
Från vilka länder importerade USA solpaneler 2025?
Det försvarbara svaret är att 2025 fortsatte det tidigare fleråriga mönstret: Sydostasien levererade den största andelen av importerade moduler, Indien och Sydkorea förblev betydande, och inhemsk amerikansk montering tog en växande men fortfarande minoritetsandel av marknaden. Tull- och folkräkningsdata för handel låter dig rangordna specifika länder för en specifik månad, och det är där rangordningen bör komma ifrån snarare än från någon artikel, inklusive denna.
Det som betyder mer är mekanismen som producerade det. Kinas AD/CVD-order i kraft sedan 2012 drev modulmontering ut ur Kina till Sydostasien. Skyddsåtgärden enligt Section 201 från 2018 tillämpade en tullkvot på importerade celler och moduler från alla ursprung, vilket gjorde ursprungsinköp lönsamt utan att göra importen okonkurrenskraftig. Tullar enligt Section 301 höjde kostnaden för varor med kinesiskt ursprung specifikt. AD/CVD-order som senare utvidgades till flera sydostasiatiska producenter förvandlade den alternativa rutten från en kryphål till en risk, och Uyghur Forced Labor Prevention Act tillförde ett dokumentvillkor som gäller oavsett ursprung.
Vart och ett av dessa instrument hade samma praktiska effekt. Det ändrade kostnaden eller pappersarbetet för en rutt, och rutten flyttade. En åtgärd avslutar sällan importen; den flyttar den. Efter tillräckligt många omgångar läses kartan över var USA köper paneler mindre som en leveranskedja och mer som en förteckning över vilka länder som mötte vilken order vilket år.
Varför Sydostasien blev den största källan
Sydostasien blev den största källan av en strukturell anledning snarare än en geografisk: cellerna, processtekniken och utrustningsrelationerna var redan kinesiska, och en modulfabrik i Vietnam eller Malaysia var en enkel förlängning av en befintlig verksamhet. Modulmontering är det minst kapitalintensiva steget i kedjan och dess utrustning är standardiserad, så kapacitet kunde replikeras i ett nytt land av samma ingenjörsteam som byggde den förra. Den fullständiga regionala bilden, inklusive varför Indien och Korea följde en annan logik, finns i var solpaneler tillverkas.
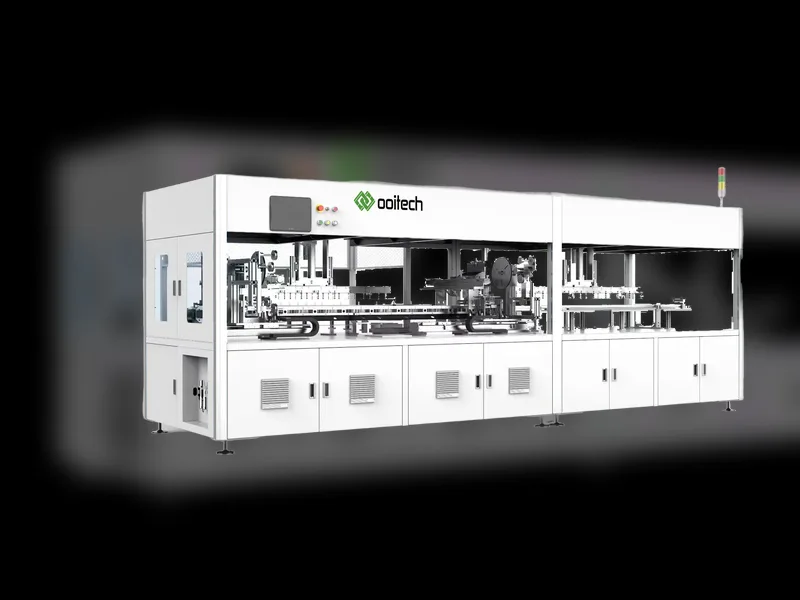
Detta är den typ av modulmonteringsutrustning som kan replikeras varhelst politiken gör slutmontering attraktiv.
Celler är långt mer koncentrerade än moduler
Detta är det strukturella faktum som avgör huruvida någon handelsåtgärd kan fungera, och det är värt att konstatera före mekaniken. Den regionala fördelningen bakom den täcks i geografin för modul- och cellproduktion; det som betyder något här är konsekvensen för tullar.
Modulmontering är en mekanisk och termisk process: lödning, uppläggning, laminering, ramning, testning. Celltillverkning är en halvledarprocess: texturering, dopning, junctionsbildning, passivering, metallisering, bränning. Den ena kan läras från en linjeleverantör och ett produktionsteam i ett enda projekt. Den andra behöver en kvalificerad arbetsstyrka, en ren miljö, noggrant kontrollerade förbrukningsvaror och en lång driftsättningskurva.
Den skillnaden i svårighetsgrad är anledningen till att handelsåtgärder flyttar montering och inte kan flytta celler. När tullar gjorde kinesiska moduler dyra dök montering upp i Vietnam, Malaysia, Thailand och Kambodja, och senare i USA. Cellkapaciteten följde inte med, eftersom hindret aldrig var tullen. Det var kapitalintensitet, processutbyte och tillgången på den specifika utrustning, de pastor och de screentryck som en cellfab förbrukar.
Konsekvensen är det viktiga. Den globala cellkapaciteten finns i ett fåtal händer, mestadels i Kina eller i kinesiskt anknutna verksamheter på andra håll, så varje modulproducent utanför den gruppen köper celler från samma lilla uppsättning säljare. Att lokalisera monteringen lokaliserar inte försörjningstryggheten; den flyttar det sista steget och lämnar den kritiska insatsvaran där den var. En köpare som förstår detta slutar fråga vilket land deras moduler kommer från och börjar fråga vem som tillverkar cellerna inuti dem.
Hur tullar, AD/CVD och UFLPA omformade ruttplaneringen
Fyra instrument förklarar det mesta av ruttplaneringshistoriken. Skyddsåtgärden Section 201 tillämpade en tullkvot på importerade celler och moduler från alla ursprungsländer: en kvantitet importeras till en lägre tullsats, och volym över den tröskeln möter en högre. Section 301-tullar lade till tullar på en lång lista av varor med kinesiskt ursprung, vilket höjde kostnaden för den direkta rutten och gjorde montering i tredjeland mer attraktiv. AD/CVD-beslut är produktspecifika och landsspecifika, och de är det instrument som med jämna mellanrum förvandlar ett populärt alternativt ursprungsland till en belastning. UFLPA är inte en tull alls: den skapar en motbevisbar presumtion att vissa varor är tillverkade med tvångsarbete, vilket flyttar en bevisbörda till importören och stoppar sändningar där tullsatser aldrig skulle göra det.
Två särdrag förbises ofta. För det första staplas instrumenten. En modul kan möta en skyddstull, en AD/CVD-kontantinsättning, Section 301-tullar på insatsvaror och en UFLPA-kvarhållanderisk samtidigt, så dess landade kostnad är summan av flera regelverk snarare än ett enda tal. För det andra, och viktigare för kapacitetsplanering: inget av dem riktar sig mot den bindande begränsningen. De riktar sig mot det synliga steget. Montering är synlig och lätt att flytta, så monteringen flyttar. Celler är varken eller, så cellerna stannar.
Läst på det sättet gav ett decennium av handelsåtgärder ett tydligt resultat: det förändrade var det sista steget sker, inte vem som tillverkar den insatsvara som steget inte kan existera utan.
Vad IRA förändrade, och vad det inte gjorde
Inflation Reduction Act förändrade ekonomin i att montera i USA på ett sätt som ingen tull hade gjort. Dess produktionskredit för avancerad tillverkning betalar per watt kvalificerad produktion, och den är utformad så att modulkrediten är mycket lättare att tjäna in än cellkrediten, eftersom krediten för hela kedjan kräver inhemsk cellproduktion som mestadels ännu inte existerar. Den enda utformningsdetaljen förklarar formen på den utbyggnad som följde.
Den amerikanska monteringskapaciteten för moduler expanderade betydligt och är nu en genuin del av försörjningsbilden snarare än ett avrundningsfel. Den inhemska cellkapaciteten expanderade inte i samma takt och förblir flaskhalsen, av de skäl som redan beskrivits: kapitalintensitet, processvårighet, en längre idrifttagningskurva och en mycket mindre grupp människor som faktiskt har drivit en cellfab. En modullinje kan tillståndsprövas, installeras och producera inom ett år. En cellfab är en annan kategori av projekt.
Resultatet är en specifik och lite besvärlig situation som definierar den nuvarande amerikanska marknaden. Amerikanska monterare behöver celler. Cellerna kommer mestadels fortfarande från Asien. Regelverket belönar montering på hemmaplan och, på de högre nivåerna, belönar inhemsk cellproduktion, men det mellersta steget — en tillförlitlig, kvalificerad och kostnadskonkurrenskraftig cellförsörjning för en amerikansk modullinje — är precis där marknaden är som stramast. Den som modellerar en amerikansk modulfabrik bör behandla cellinköp som den primära risken i planen, inte som en eftertanke till utrustningsbeslutet.
Importera eller bygga: de två verkliga positionerna
Rensa bort policybruset: ett företag som behöver moduler har två positioner. Det kan köpa färdiga moduler, och då är exponeringen tullklassificering, ursprungsdokumentation, frakt och det rörelsekapital som binds i en container som kan bli stående i en hamn. Eller det kan bygga en modullinje och köpa celler i stället, och då är exponeringen cellförsörjning, kapitalet går in i utrustning och en byggnad, och det får kontroll över ledtid, materialförteckning, kvalitetsbedömning och förmågan att svara en kund som efterfrågar en specifik cellteknologi.
Det är olika verksamheter, och den andra är inte en dyrare version av den första. Att köpa moduler är ett handels- och logistikproblem med tunn marginal och snabb utträde, medan att bygga en linje är ett tillverkningsproblem med ett kapitalåtagande, en inlärningskurva och en varaktig tillgång i slutet. Tabellen ramar in de strukturella skillnaderna och innehåller medvetet inga siffror, eftersom siffrorna beror på omfattning, teknologi och år.
| Faktor | Köp färdiga moduler | Bygg en linje med importerade celler |
|---|---|---|
| Kapital | Endast rörelsekapital, mestadels lager | Utrustning, inredning, försörjning och utbildning, åtaget före intäkter |
| Första säljbara produktion | Veckor, bestämt av frakt och tull | Månader, bestämt av ledtid, installation och kvalificering |
| Huvudsaklig försörjningsrisk | Tullklassificering, ursprungsdokument, kvarhållande, hamnförsening | Celltillgång, cellkonsistens, cellprisvillkor |
| Policyexponering | Direkt: en order ändrar din landade kostnad | Indirekt: policy flyttar ditt cellpris och din bidragsberättigande |
| Marginal | Återförsäljningsmarginal, tunn och komprimerbar | Omvandlingskostnad kontra modulpris, fast kostnad absorberas av volym |
| Produktkontroll | Vad leverantören bygger och lagerhåller | Cellformat, busbars, glas, inkapslingsmaterial och baksidesfolie valda av dig |
| Utträdeskostnad | Låg | Hög, utrustningen är specifik och återförsäljning är partiell |
| Bäst lämpad för | Distributörer, EPC:er och utvecklare med efterfrågan men ingen plan att äga en fabrik | Köpare med ett innehållskrav, egen efterfrågan, eller en marknad där ledtid och specifikationskontroll slår det lägsta styckpriset |
Lägg märke till vad tabellen vägrar säga. Den säger inte att bygga är bättre, för för en distributör utan ingenjörskapacitet är det uppenbarligen inte det, och den säger inte att importera är sämre, för import är rätt för de flesta företag som behöver moduler. Detta är två riskprofiler; valet bör följa den risk du är rustad att hantera.
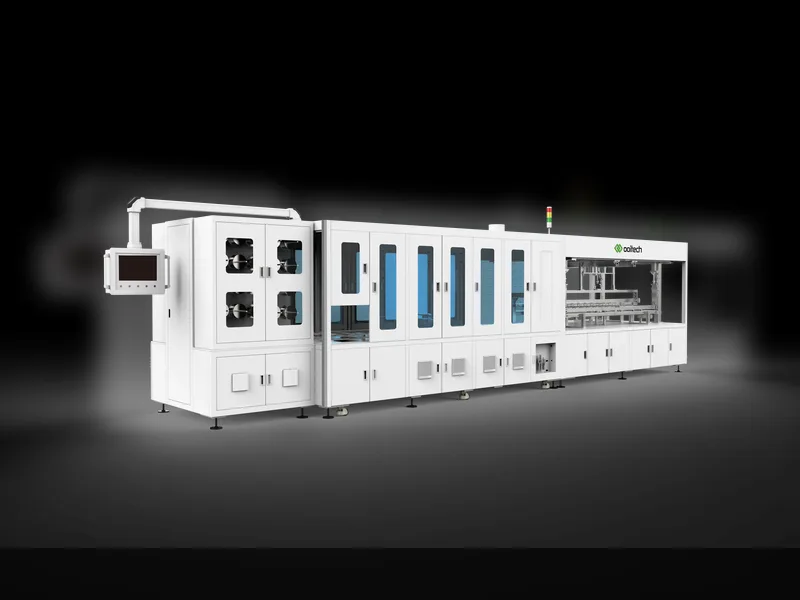
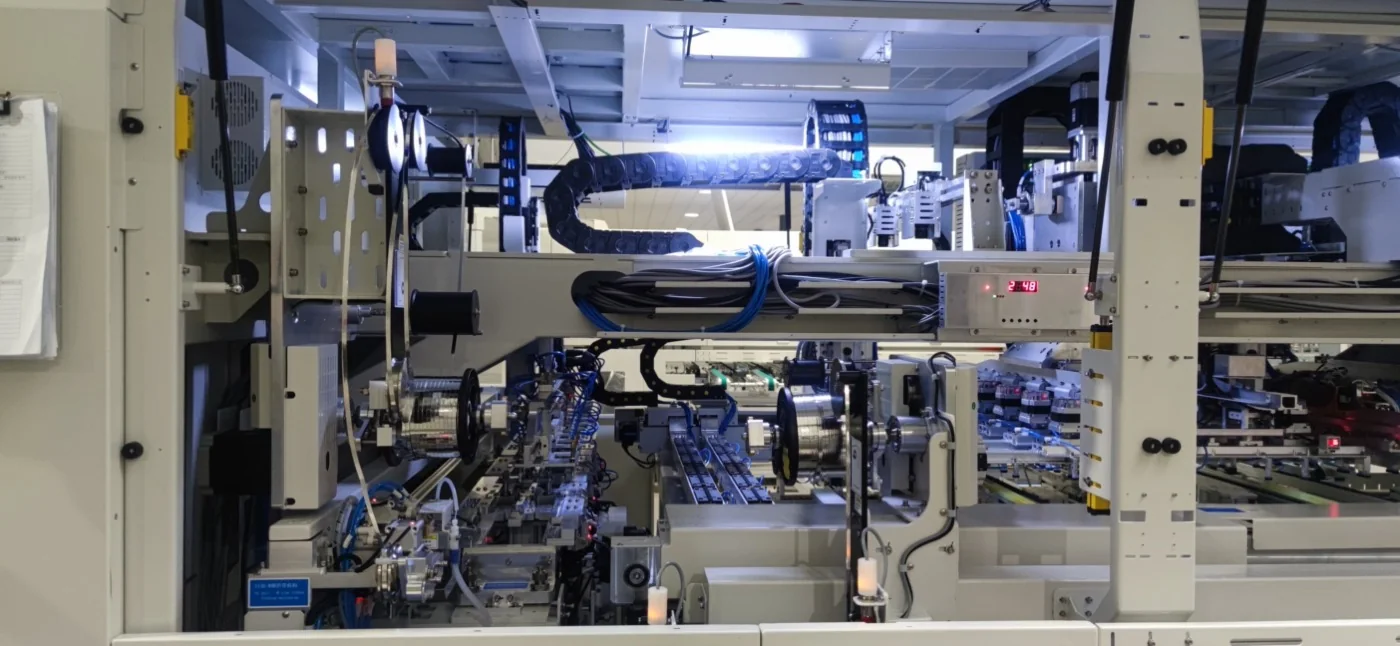
För ett företag som väljer att bygga snarare än importera färdiga moduler är stringern där cellformatet blir ett verkligt utrustningsbeslut.
Argumenten för en lokal linje med importerade celler
Att bygga en modullinje och köpa celler är nu en etablerad strategi snarare än en nödlösning, på grund av den asymmetri som den här artikeln ständigt återkommer till. De steg som politiken belönar är de steg ett företag faktiskt kan bygga. Modulmontering är tillgänglig: en linje från 5 MW till 600 MW kan specificeras som semiautomatisk eller helautomatisk, processen är väl dokumenterad och utrustningsekosystemet är moget. Celltillverkning är inte tillgänglig i samma skala eller inom samma tidsram för de flesta nykomlingar.
En linje förändrar vad du kan erbjuda. Montörer väljer sin egen materialförteckning, så de kan bygga för en specifik cellteknologi, glas, inkapslingsmaterial, ram och effektklass, och de har kvalitetsbedömningen i egna händer i stället för att acceptera vad som än anländer. På en marknad med innehållskrav är den kontrollen produkten; på en marknad med långa och oförutsägbara importledtider är den säljargumentet.
Den köparrelevant versionen: att importera moduler innebär att leveranskedjan bestämmer åt dig, genom en politisk process där du inte har någon röst. Att bygga en linje med importerade celler tar inte bort beroendet, men det flyttar det till en insatsvara som du kan teckna avtal för, kvalificera, dubbelupphandla och hålla lager emot, medan allt nedströms cellen — lödning, uppläggning, laminering, inramning, test och garanti — blir ditt.
För att se vad det åtagandet innebär innan du kostnadsberäknar det, börja med tio-stegsprocessen för solpanelstillverkning för stationssekvensen, läs sedan vad en solmodulsammansättningslinje är. För kapitalplanering täcker kostnad efter kapacitet och anläggningskostnadens uppdelning omfattning och infrastruktur, medan vad som driver maskinpriset förklarar varför två offerter för samma märkeffekt skiljer sig. Om beslutet fortfarande är öppet, att starta en solpanelsfabrik går igenom sekvensen från marknad till idrifttagning.
Vad en köpare bör ta med i specifikationen
Om strategin är en modullinje som matas med importerade celler måste specifikationen återspegla att cellen är den variabel du inte kontrollerar. Stringern är där det spelar störst roll, eftersom cellformat, antal busbars och cellteknologi avgör om maskinen kan köra det du faktiskt kan köpa. En linje specificerad för en cellgeneration och en busbar-layout kan inte billigt bytas källa för när marknaden rör sig, så urvalskriterier för tabber och stringer förtjänar mer uppmärksamhet än laminatorspecifikationen i de flesta första projekt, även om laminatorn sätter takten i linjen.
Specificera för den cellförsörjning du förväntar dig om tre år snarare än den du kan köpa denna månad. Allt nedströms lödningen är mer förlåtande mot ett byte av cellleverantör än lödningen är, så stringern bär större delen av din framtida flexibilitet. Där cellteknologin i sig är ifrågasatt är skillnaden mellan TOPCon och baksideskontaktade baksidearkitekturer värd att förstå före maskinordern snarare än efter.
Behandla dokumentation och marknadstillträde som en del av specifikationen också. Om modulerna du bygger ska säljas på en marknad med ursprungs- eller innehållsregler måste utrustningen, processprotokollen och fabrikslayouten alla stödja den bevisning du kommer att ombes producera. Anteckningarna om CE-certifiering och exportefterlevnad täcker den sidan av en linje byggd för att betjäna en importberoende marknad.
Vanliga frågor
Varifrån får USA sina solpaneler?
Mestadels från Asien, där Sydostasien står för den största andelen importerade moduler, följt av Indien, Sydkorea och andra etablerade producenter. En växande volym monteras också i USA, men de flesta av dessa moduler använder importerade celler. Ländernas andelar ändras från år till år och bör bekräftas mot aktuell data från US Customs och Census.
Från vilka länder importerade USA solpaneler 2025?
Sydostasiatiska ursprung — Vietnam, Malaysia, Thailand och Kambodja — stod för den största andelen, med Indien och Sydkorea också betydande. Den exakta rangordningen för en given månad beror på vilka tullorder och kvarhållanden som var aktiva, så den auktoritativa källan är publicerad handelsstatistik snarare än någon sammanfattning. Betrakta riktningen som tillförlitlig och procenttalen som något att verifiera.
Varför blev Sydostasien den största källan?
Eftersom kinesiska cell- och modultillverkare byggde monteringsanläggningar där för att betjäna den amerikanska marknaden från utanför den direkta Kina-tullperimetern, och eftersom modulmontering är det enklaste steget i kedjan att replikera utomlands. Utrustningen är standardiserad, processen är förstådd och en anläggning kan tas i drift inom månader. Cellkapaciteten flyttade inte med, vilket är varför skiftet ändrade kartan utan att ändra beroendet.
Har tullar och handelsåtgärder minskat USA:s beroende av import?
Inte på det sätt de var avsedda att göra. De ändrade rutter, kostnader och dokumentation och gjorde import dyrare och mer komplex, men kapaciteten flyttade till nästa land i stället för att komma hem. Beroendet av importerade celler är i stort sett oförändrat, eftersom inget tullinstrument tar itu med den kapitalintensitet och processtekniska svårighet som håller celltillverkningen koncentrerad.
Varifrån får amerikanska modulmontörer sina celler?
Mestadels från Asien, från ett litet antal stora producenter, eftersom global cellkapacitet är långt mer koncentrerad än modulkapacitet. Detta är den bindande begränsningen för den amerikanska utbyggnaden: monteringskapacitet kan läggas till snabbt och cellkapacitet kan inte. En amerikansk modulfabrik bör behandla cellinköp som en primär försörjningsrisk, säkrad genom avtal och kvalificerad hos mer än en leverantör.
Är det billigare att importera moduler eller att bygga en modullinje?
De kan inte jämföras på styckpris, eftersom de köper olika saker. Import är billigare i kapital och mycket snabbare att starta, och det är rätt svar för de flesta distributörer och EPC-företag. Att bygga en linje kostar mer i förväg och tar månader att kvalificera, men det omvandlar en oförutsägbar landad kostnad till en kontrollerbar omvandlingskostnad. Den relevanta frågan är vilken risk ditt företag är rustat att hantera.
Tar en egen modullinje bort risken i leveranskedjan?
Nej, det flyttar den. Du byter exponering mot tullklassificering, ursprungsdokumentation och hamnförsening mot exponering mot celltillgänglighet och cellpris. Fördelen är att cellförsörjning är en enda insatsvara som du kan teckna avtal om och kvalificera hos flera leverantörer, medan handelspolitik inte är något en köpare kan påverka. Det är en lönsam affär för många tillverkare, men det är en affär snarare än en eliminering.
Vilken kapacitet gör en modullinje värd att bygga?
Det beror på marknaden du betjänar snarare än en fast tröskel, men det praktiska inträdesintervallet sträcker sig från 5 MW för en halvautomatisk linje som betjänar en regional marknad upp till 600 MW för en helautomatisk linje, och specifikationen förändras väsentligt över det intervallet. Under en viss volym är de fasta kostnaderna svåra att absorbera; över den blir villkoren för cellförsörjning den dominerande kommersiella frågan snarare än utrustningen i sig.
Ooitech bygger modulproduktionslinjer från 5 MW till 600 MW, halvautomatiska till helautomatiska, tillsammans med en del av cellutrustningskedjan, och arbetar med köpare som beslutar mellan att importera produkten och att tillverka den. Där cellförsörjningen är den öppna frågan bör det samtalet börja med cellformatet och målmarknaden, inte med maskinlistan.
Vidare läsning och bakgrundsdata
Offentligt referensmaterial om detta ämne, publicerat av de organisationer som underhåller branschens teknikfärdplan och marknadsdata: